Domain fragmentiert.de kaufen?
Wir ziehen mit dem Projekt
fragmentiert.de um.
Sind Sie am Kauf der Domain
fragmentiert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fragmentiert.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
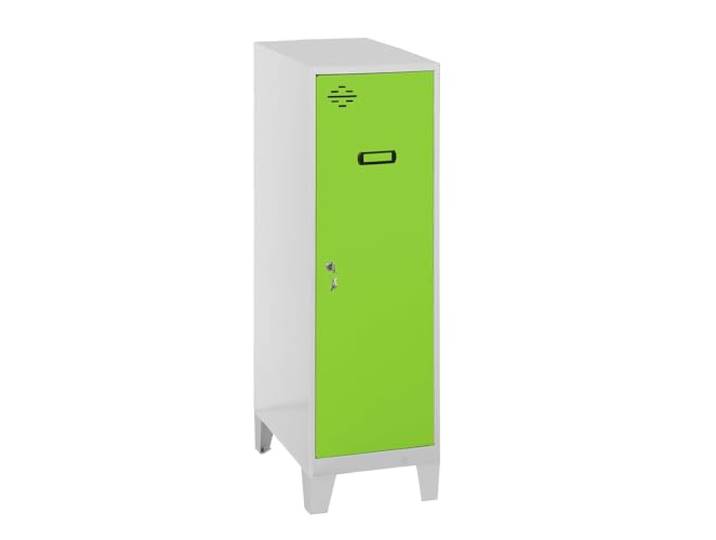
SimonRack Schließfach Schrank aus Metall zerlegt<p>Der <strong>Metallschließfach Schrank</strong> von SimonRack bietet eine sichere und praktische Lösung zur Aufbewahrung deiner Wertsachen. Mit einem modernen und funktionalen Design eignet sich dieser Schrank ideal für <strong>Abstellräume</strong>, <strong>Keller</strong> oder <strong>Büros</strong>. Die Maße des Schranks betragen <strong>Höhe: 1015 mm, Breite: 500 mm, Tiefe: 400 mm</strong>, was ihn zu einer kompakten und platzsparenden Option macht.</p><p>Ein besonderes Merkmal dieses Schranks ist die einfache Montage. Dank der beiliegenden bebilderten Montageanleitung kannst du den Schrank mühelos Schritt für Schritt zusammenbauen. Der Schrank ist mit einem <strong>Schloss mit Schlüssel</strong> ausgestattet, das für zusätzliche Sicherheit sorgt. Zudem verfügt er über verstärkte Scharniere, die die Türen stabil halten und eine lange Lebensdauer garantieren.</p><p>Die Beine des Schranks heben ihn vom Boden ab, was eine bessere Belüftung und Schutz vor Feuchtigkeit bietet. Die ansprechende Farbgestaltung in <strong>Grau/Grün</strong> fügt sich harmonisch in verschiedene Umgebungen ein und sorgt für einen modernen Look. Die europäische Qualität des Metallschrankes gewährleistet, dass er ohne Gefahr von Schnitten oder Stößen gehandhabt werden kann, was ihn zu einer sicheren Wahl für jeden Raum macht.</p>139,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Hasena Nachttisch Tres Eisenfarbig / zerlegtDer Hasena Nachttisch Tres passt ideal zu den Hasena Bettenprogramm. Der Nachttisch ist in verschiedenen Farben erhältlich. Der Nachttisch ist selbstverständlich mit Soft-Close ausgestattet. Gegen Aufpreis kann der Nachttisch auch montiert geliefert werden.Technische Daten (B x H x T): 48 x 42 x 34 cm Details zur Produktsicherheit239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SimonRack Schließfach Schrank aus Metall zerlegt<p>Der <strong>Metallschließfach Schrank</strong> von SimonRack bietet eine sichere und praktische Lösung zur Aufbewahrung deiner Wertsachen. Mit einem modernen und funktionalen Design eignet sich dieser Schrank ideal für <strong>Abstellräume</strong>, <strong>Keller</strong> oder <strong>Büros</strong>. Die Maße des Schranks betragen <strong>Höhe: 1015 mm, Breite: 500 mm, Tiefe: 400 mm</strong>, was ihn zu einer kompakten und platzsparenden Option macht.</p><p>Ein besonderes Merkmal dieses Schranks ist die einfache Montage. Dank der beiliegenden bebilderten Montageanleitung kannst du den Schrank mühelos Schritt für Schritt zusammenbauen. Der Schrank ist mit einem <strong>Schloss mit Schlüssel</strong> ausgestattet, das für zusätzliche Sicherheit sorgt. Zudem verfügt er über verstärkte Scharniere, die die Türen stabil halten und eine lange Lebensdauer garantieren.</p><p>Die Beine des Schranks heben ihn vom Boden ab, was eine bessere Belüftung und Schutz vor Feuchtigkeit bietet. Die ansprechende Farbgestaltung in <strong>Grau/Grün</strong> fügt sich harmonisch in verschiedene Umgebungen ein und sorgt für einen modernen Look. Die europäische Qualität des Metallschrankes gewährleistet, dass er ohne Gefahr von Schnitten oder Stößen gehandhabt werden kann, was ihn zu einer sicheren Wahl für jeden Raum macht.</p>139,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Kleiner Handwerker zerlegt Traktor Lichter Geräusche DampfTraktor für kleine Mechaniker: Drehbare Lichter und Dampfgeräusche Der Traktor für kleine Mechaniker ist ein umfassendes Lernspielzeug, mit dem Kinder in die Rolle eines echten Mechanikers schlüpfen und ihre eigene Maschine selbstständig reparieren können. Die zu öffnende Motorhaube gibt den Blick auf einen detaillierten Motor frei, der mithilfe des beiliegenden Werkzeugs immer wieder auseinander- und wieder zusammengebaut werden kann. Kinder können Schrauben lösen, einzelne Bauteile zerlegen und den gesamten Mechanismus anschließend wieder zusammensetzen. Dabei entwickeln sie Geduld, Präzision und logisches Denken. Das Modell ist mit Licht- und Soundeffekten, einem beleuchteten Motorraum und einem Dampfauspuff-Effekt ausgestattet. Realistische Details lassen jedes Spielerlebnis wie die Arbeit in einer echten Werkstatt wirken. Leuchtende Scheinwerfer, Maschinengeräusche und aufsteigender Dampf erhöhen den Reiz des Produkts und regen zu vielfältigen Spielszenarien an. Der Traktor verfügt über große Räder, einen markanten Kühlergrill, ein Auspuffsystem und ein modernes Farbschema in Grün und Schwarz mit roten Akzenten. Seine Größe verleiht dem Spielzeug ein imposantes Aussehen und ermöglicht Kindern einen einfachen Zugang zum Motor und allen reparierbaren Bauteilen. Spielen fördert die Entwicklung von Feinmotorik, Hand-Augen-Koordination, Konzentration, räumlichem Vorstellungsvermögen und Kreativität. Es ist eine ausgezeichnete Wahl für Kinder, die sich für landwirtschaftliche Fahrzeuge, Werkzeuge und Heimwerken interessieren. Der Traktor ist auch ein tolles Geschenk für junge Technikbegeisterte. SPEZIFIKATIONEN: Typ: Kleiner Mechaniker-Traktor Material: ABS-Kunststoff Farbe: Grün und Schwarz mit roten Elementen Funktionen: Motorhaube zum Öffnen, Motor zum Drehen und Abschrauben, bewegliche Teile, Lichteffekte, Soundeffekte, Motorraumbeleuchtung, Auspuffdampf-Effekt Stromversorgung: 3 x AA 1,5 V (nicht enthalten) Produktabmessungen: 41,8 x 34,5 x 43,5 cm Verpackungsabmessungen: 42 x 35 x 44 cm LIEFERUMFANG: Kleiner Mechaniker-Traktor Motorteile zum Drehen Werkzeugset Schrauben und Befestigungsmaterial Originalverpackung63,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hasena Nachttisch Tres Ahorn HN / zerlegtDer Hasena Nachttisch Tres passt ideal zu den Hasena Bettenprogramm. Der Nachttisch ist in verschiedenen Farben erhältlich. Der Nachttisch ist selbstverständlich mit Soft-Close ausgestattet. Gegen Aufpreis kann der Nachttisch auch montiert geliefert werden.Technische Daten (B x H x T): 48 x 42 x 34 cm Details zur Produktsicherheit239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.